
一、先進封裝基本概念
半導體封裝,是一種用于容納、包覆一個或多個半導體器件或集成電路的載體 / 外殼,外殼的材料可以是金屬、塑料、玻璃、或者是陶瓷。封裝的功能可以拆解為機械保護、電氣連接、散熱、機械連接四大維度。封裝的工藝步驟包含了背面研磨、切割、單芯片鍵合、引線連接、成型等。
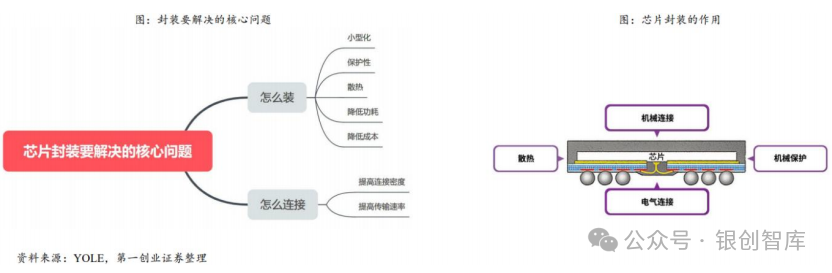
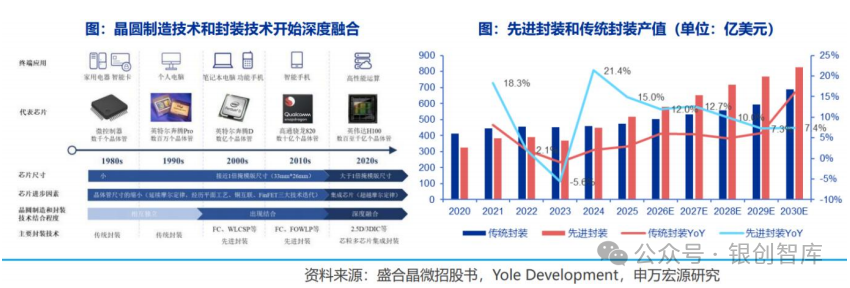
摩爾定律放緩的背景下,先進封裝不僅是半導體制造的關鍵后制工藝,也是持續提升半導體性能,滿足下游產業復雜應用需求的核心技術路徑。傳統封裝:主要功能是半導體保護、尺寸放大和電連接,通過打線等方法將芯片與外部電路連接起來,并提供機械保護和散熱。先進封裝:在傳統封裝的基礎上,增加了提高功能密度、縮短互聯長度、進行系統改造的功能。可在不依賴于芯片制造工藝的突破的情況下增加產品集成度及功能多樣化。在 HPC、AI 等高端應用推動下,RDL、Bump、TSV、Wafer 等基礎工藝技術的倒裝芯片結構的封裝、晶圓級封裝、系統級封裝、2.5D/3D 封裝所占成本比重越來越大。
二、中國先進封裝產業鏈概覽
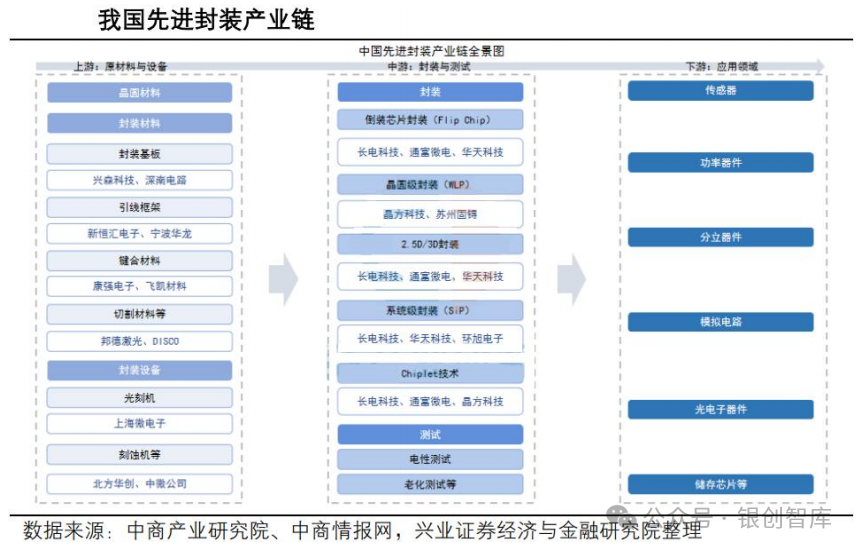
中國先進封裝產業已形成涵蓋上游材料與設備、中游制造與測試、下游多元應用的完整產業鏈,并在市場需求與國家戰略驅動下,實現了規模的快速擴張與核心技術的持續突破。在上游,國產封裝材料與關鍵設備的自主化能力正在提升,中游以長電科技、通富微電、華天科技為龍頭,引領 2.5D/3D、扇出型及 Chiplet 等高端技術的量產,并帶動一批特色廠商在細分領域跟進,下游則緊密對接人工智能、高性能計算、汽車電子等創新應用,形成了從基礎支撐到高端制造,再到場景拉動的內生閉環。
三、先進封裝市場現狀
四、市場格局
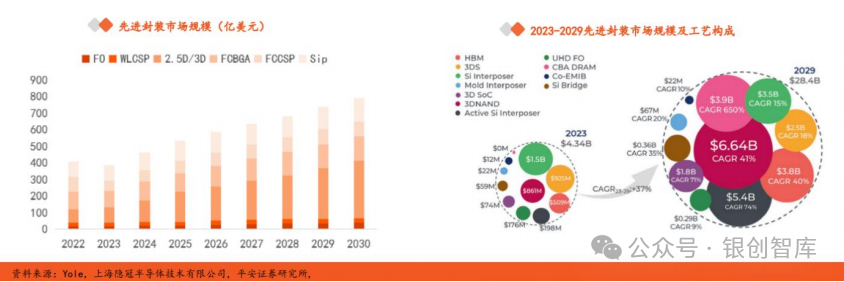
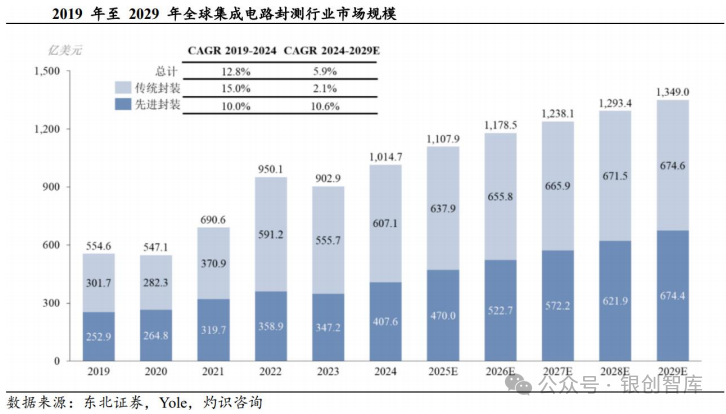
全球封測市場重拾千億美元大關,先進封裝構筑產業鏈核心阿爾法。傳統封裝主要服務于家電、基礎工業及中低端消費電子等成熟市場,需求跟隨宏觀經濟呈周期性波動,行業貝塔屬性顯著;而先進封裝作為延續摩爾定律的重中之重,具備較強的成長屬性。受智能終端疲軟與庫存去化拖累經歷 2023 年周期探底后,在消費電子回暖與高性能計算需求爆發的雙輪驅動下,2024 年全球集成電路封測市場規模重回增長軌道,達 1014.7 億美元。展望后市,晶圓制造產能擴張夯實供給底座,AI、數據中心與物聯網等多維應用共振激活需求引擎,根據灼識咨詢數據,預計 2029 年全球封測大盤將擴容至 1349.0 億美元,2024 至 2029 年復合增速達 5.9%。在總量穩健復蘇的基調下,結構性分化將是未來五年的主旋律。作為后摩爾時代延續系統性能提升的必由之路,先進封裝正步入產業爆發的紅利期。2024 至 2029 年全球先進封裝市場復合增速將高達 10.6%,遠高于達到傳統封裝 2.1% 增速。至 2029 年,先進封裝占封測市場的比重將歷史性突破 50.0% 臨界點。
當前全球封測產業呈現中國臺灣、中國大陸、美國三足鼎立態勢。集成電路封測產業早期從歐美地區發展,隨著技術進步和資源要素的全球配置,產能已逐步轉移至中國臺灣、中國大陸、新加坡、馬來西亞等亞洲新興市場。根據 Gartner 統計,2024 年全球前十大封測企業中,中國大陸和中國臺灣分別占據 4 家和 3 家席位,前三大企業市場份額合計約 50%。具體來看,日月光以 23.7% 的市占率穩居第一,安靠科技占 15.0% 位居第二,長電科技以 11.3% 位列第三,通富微電占 7.8% 排名第四,盛合晶微以 1.6% 躋身前十。
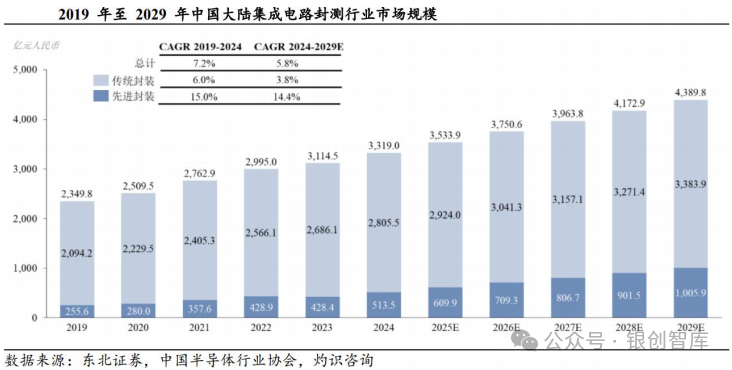
中國大陸是傳統封測重磅玩家,但先進封裝市占率顯著偏低。2024 年全球先進封裝市場規模達 407.6 億美元,在封測總市場中占比約為 40%; 相比之下,中國大陸封測行業總規模雖達 3319.0 億元,但先進封裝產值僅為 513.5 億元,滲透率僅為 15.5%,不足全球平均水平的一半。這一 “剪刀差” 揭示了國內產業鏈主要擁擠在低毛利的傳統封裝紅海,而在高算力、高集成度所需的先進封裝領域仍處于追趕期。
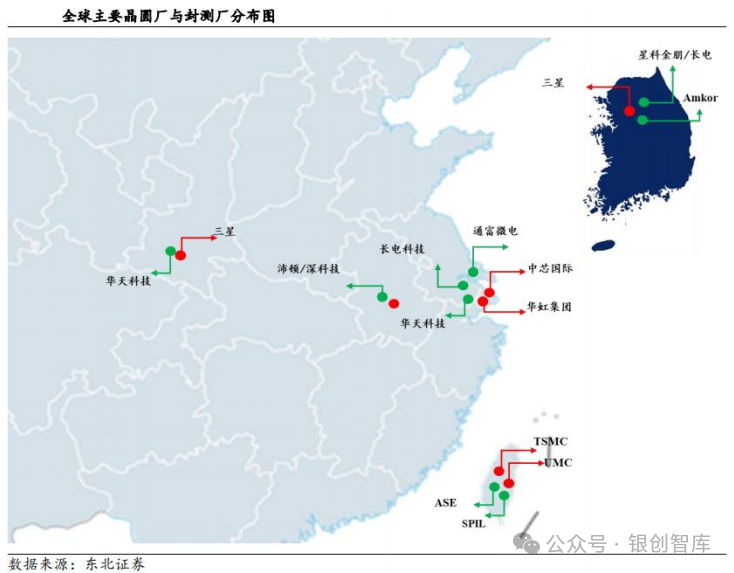
“封裝跟著邏輯跑”,物理距離縮短是良率與效率的必然要求。先進封裝廣泛采用了硅中介層、重布線層及微凸塊等類晶圓制造工藝,其技術精度已從微米級邁入納米級,前后道工序界限逐漸模糊。為了降低晶圓流轉過程中的物理損傷風險、厘清良率責任歸屬并極致壓縮產品上市周期,封裝產能必須貼近邏輯代工廠。從東亞半導體產業版圖來看,這一 “物理半徑決定價值分配” 的規律體現得淋漓盡致:無論是臺灣地區 (臺積電 TSMC / 聯電 UMC 與日月光 ASE / 硅品 SPIL 的緊密配套)、韓國 (三星與星科金朋 /Amkor 的聚集),還是中國大陸長三角地區 (中芯國際 / 華虹與長電 / 通富微電的毗鄰),晶圓制造節點與封測節點均呈現高度的地理綁定特征。產業已經形成 “邏輯代工在哪里,先進封裝就在哪里” 的鐵律。
既有格局:臺積電壟斷先進制程,定義先進封裝 (CoWoS) 分配權。在過去及當下的全球 AI 浪潮中,英偉達等頭部客戶的 AI GPU 幾乎全部在海外進行流片。臺積電憑借在全球先進制程領域的絕對壟斷地位,實質上掌握了先進封裝技術路線的定義權與訂單分配權。基于 Turnkey (交鑰匙) 模式,高價值算力芯片通常直接在臺積電內部完成 CoWoS 封裝 (據臺積電預估,2025 年其先進封裝營收占比將達 10%)。在此格局下,日月光等傳統封測巨頭在高端算力芯片領域的份額,多數來源于臺積電產能滿載后的 “外溢效應”—— 臺積電吃下高壁壘、高毛利的核心 CoW (晶圓級) 環節,將相對成熟的 oS (基板級) 環節或溢出需求外包。
國產破局:國產算力芯片起量,本土先進封裝從 “有鍋無米” 走向 “加速擴產”。國內先進封裝發展相對滯后的核心癥結,并非封測廠技術不行,而是受限于國內先進制程 (如 EUV 設備受限導致 7nm 及以下節點產能不足)。過去,大陸封測龍頭廠商 (如長電、通富等) 已具備類似 CoWoS 的 2.5D/3D 封裝量產技術儲備,但由于缺乏國產先進制程晶圓作為 “填料”,面臨 “有鍋無米”、無緣頂級 AI 芯片訂單的窘境。
當下正處于產業的重大拐點:隨著國內 AI 算力需求的爆發以及供應鏈安全的考量,國產算力芯片開始大規模起量,且必須深度依賴國產先進工藝代工。國產晶圓制造在先進制程上的良率爬坡與產能擴充,徹底打破了此前的物理局限。前道邏輯代工的產能突破,直接激活了后道先進封裝的訂單需求。未來,本土先進封裝產能將迅速與國產高算力芯片形成地理與商業上的閉環,大陸封測廠正步入 “加速擴產 CoWoS 產能” 的實質性兌現期,真正釋放其沉淀多年的技術儲備價值。
全球先進封裝市場參與者包括 IDM 類廠商、Foundry 類廠商及 OSAT 類廠商,頭部廠商在先進封裝上普遍采用 “大平臺 + 技術分支” 的架構,覆蓋晶圓級、2.5D/3D 封裝等技術,形成覆蓋全場景的封裝解決方案。2024 年先進封裝廠商中,IDM 廠商占據主導地位,其中包括英特爾、索尼、三星與 SK 海力士等;其次是 OSAT 廠商和晶圓代工企業,如臺積電。與此同時,存儲廠商的崛起以及企業多元化產品組合的策略也正在重塑全球前十格局。
國內龍頭積極布局,具備先進封裝產業化能力。中國大陸頭部 OSAT 廠商通過自主研發與兼并收購,已基本形成先進封裝的產業化能力。中國大陸封測三大廠長電科技、通富微電和華天科技均有開發各自平臺覆蓋 2.5D/3D。其中,長電科技以技術和規模領先,通富微電以盈利能力和客戶綁定見長,華天科技以成本控制和細分優勢突出。據芯思想研究院的 2024 年全球委外封測 (OSAT) 榜單,日月光、安靠、長電科技、通富微電分列全球前十大 OSAT 廠商中的前四位。
五、技術革新驅動產業變革
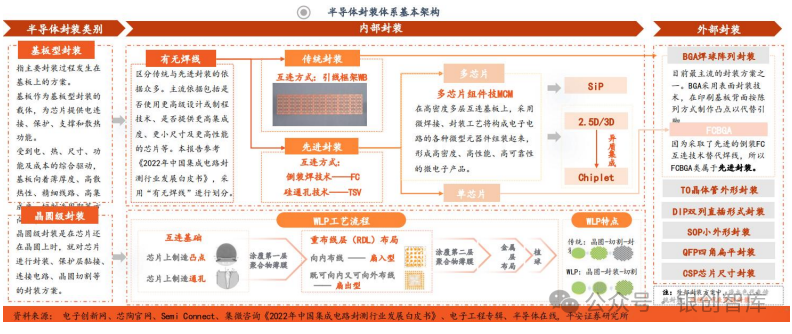
目前半導體封裝技術可分為基板型封裝和晶圓級封裝。根據有無焊線,基板型封裝可分為傳統封裝與先進封裝,而晶圓級封裝本身即屬于先進封裝。此外,使用倒裝 (FC) 技術、硅通孔 (TSV) 技術、多芯片組件技術 (MCM) 等先進技術也是先進封裝的主要特征之一。
先進封裝的發展可分為兩個方向:小型化:3D 封裝可以突破傳統的平面封裝的概念,通過單個封裝體內多次堆疊,實現存儲容量的倍增;高集成:SiP 能將數字 / 非數字功能、硅 / 非硅材料、CMOS / 非 CMOS 電路,以及光電、MEMS、生物芯片等器件進行集成,大幅提升性能。
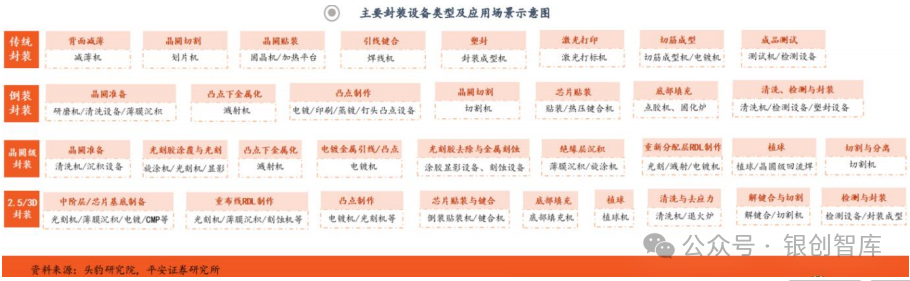
半導體封裝設備在整個半導體制造體系中發揮著至關重要的作用,承擔著將裸露芯片轉化為最終產品形態的職責,確保芯片在復雜應用環境中的穩定運行和長期可靠。當前主流的半導體封裝設備類型涵蓋了減薄機、劃片機、貼片機、固化設備、引線焊接 / 鍵合設備、塑封及切筋設備、清洗與搬運設備等多個關鍵類別。
先進封裝工藝的演進對設備提出更高要求,相較于傳統封裝,其核心差異體現在兩大維度:一是傳統封裝設備持續升級,例如,為適應先進封裝更精密的結構需求,貼片機精度顯著提升,劃片技術從刀片切割轉向激光加工,塑封工藝也向壓塑演進等;二是新增前道制程設備,由于倒裝、RDL 重布線層及 TSV 硅通孔等技術的引入,薄膜沉積、光刻、刻蝕等傳統前道裝備開始在封裝環節應用。
先進封裝技術的發展正在重構半導體材料的應用邊界,呈現出前道制造材料向后道封裝工藝滲透的顯著趨勢。傳統封裝主要依賴封裝基板、引線框架、鍵合絲、環氧塑封料等材料,而先進封裝技術從 2D 封裝的 Bump 和 RDL 制造,發展到 2.5D 和 3D 封裝引入的 TSV 工藝,技術迭代催生了光刻、電鍍、刻蝕、沉積、拋光等工藝環節的材料需求。這一演進使得原本應用于晶圓制造的高端材料如光刻膠、CMP 拋光液拋光墊、靶材、濕電子化學品等開始大量應用于封裝工藝中。
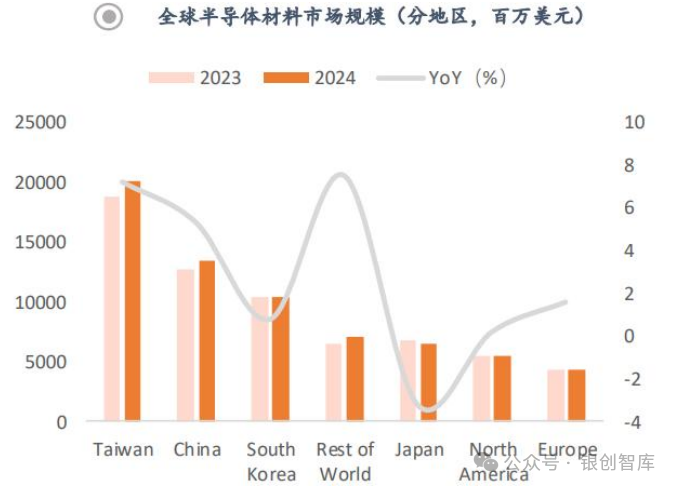
全球市場穩健增長,國產化進程加速釋放本土材料供應商投資價值。2024 年全球半導體材料市場規模達到 674.68 億美元,同比增長 3.8%,其中封裝材料細分領域表現更為亮眼,營收增長 4.7%,達 246 億美元。從區域分布來看,東亞地區占據主導地位,臺灣地區以 200.9 億美元規模位居全球第一,中國大陸市場達 134.58 億美元,同比增長 5.3%。先進 DRAM、3D NAND 和邏輯芯片制造工藝的復雜化推動 CMP 材料、光刻膠等領域實現兩位數增長。在國產化趨勢確立的大背景下,本土材料供應商面臨前所未有的市場機遇。隨著國內晶圓產能的持續擴張和供應鏈本土化進程的深入推進,具備技術實力和產業化能力的本土企業有望在先進封裝材料領域實現快速滲透,享受行業增長和份額提升的雙重紅利。
·end·
無錫電話:0510-85853898
山東電話:0635-3999580
手 機:13671788984
郵 箱:lsee@zglsee.com
無錫基地:江蘇省無錫市錫山科創園芙蓉中三路99號青云三座
山東基地:山東高唐經濟開發區超越路創業示范園C棟
青島分公司:青島市高新區華貫路666號
重慶分公司:重慶市大渡口區思源路32號臺灣產業園一幢四樓
臺灣辦事處:臺灣省新竹縣芎林鄉523號